A aviação civil reúne uma quantidade crescente de informações produzidas por fabricantes,
operadores, aeroportos, entidades setoriais e órgãos públicos. Embora esses dados estejam
cada vez mais disponíveis, compreender como se relacionam e quais
tendências revelam continua sendo um desafio.
Com isso em mente, o Instituto Brasileiro de Aviação passa a apresentar suas
análises em um novo formato. Em vez de concentrar todo o conteúdo em uma única
publicação anual, os estudos serão divulgados ao longo do ano, permitindo
acompanhar de forma mais próxima a evolução da frota, das
operações, da infraestrutura, da indústria,
combustíveis e dos demais segmentos que compõem a aviação
brasileira.
O objetivo permanece o mesmo: reunir informações dispersas,
contextualizar os principais indicadores do setor e oferecer uma
visão ampla da aviação civil, contribuindo para que profissionais, pesquisadores,
empresas e entusiastas possam formar suas próprias análises sobre os movimentos do mercado.
Já Disponível
As análises já publicadas contemplam evolução da frota, Operações (até jun/26), análise do
mercado internacional de petróleo, combustíveis de aviação (até jul/26),
refino, distribuição, vendas internas de QAV e Avgas, além dos indicadores de passageiros
transportados pelas companhias aéreas brasileiras (até jun/26). Os conteúdos buscam
contextualizar os principais movimentos observados no setor e relacioná-los aos impactos
sobre a aviação civil.
Ao longo do ano, novos estudos serão adicionados à medida que diferentes bases de dados forem
atualizadas, permitindo acompanhar a evolução da aviação brasileira por meio de uma visão
integrada de mercado, operações, frota, infraestrutura, indústria e recursos humanos.
O mercado global de petróleo continua sendo pressionado principalmente pelas restrições de oferta e pela forte redução dos estoques mundiais. Embora exista divergência entre as projeções de demanda, a Organização dos Países Exportadores de Petróleo (OPEP)mantém uma visão relativamente otimista para a economia global e espera crescimento do consumo de petróleo para 105,8 milhões de barris por dia (mb/d) em 2026 e 108,2 mb/d em 2027, impulsionado sobretudo pelas economias asiáticas. Em contrapartida, a Agência Internacional de Energia (IEA)revisou para baixo suas expectativas para 2026, mas também prevê recuperação ao longo de 2027. Na prática, as incertezas em torno da demanda têm sido ofuscadas pelo desequilíbrio provocado pelas limitações de oferta.
O lado da produção segue sendo o principal fator de suporte aos preços. Os conflitos e problemas de segurança no Oriente Médio continuam retirando volumes significativos do mercado, enquanto gargalos logísticos e restrições de exportação mantêm a disponibilidade global abaixo do necessário para recompor os estoques. Ainda que Estados Unidos, Brasil, Canadá e Argentina sigam ampliando sua produção, tanto a IEA quanto a EIA (Administração de Informação de Energia dos EUA) avaliam que a normalização da oferta deverá ocorrer apenas gradualmente ao longo de 2027. Esse cenário ajuda a explicar a permanência do Brent próximo de níveis historicamente elevados e a manutenção de margens robustas para o setor de refino.
Os estoques continuam reforçando a percepção de um mercado estruturalmente apertado. Segundo a IEA, os estoques globais acumulam queda superior a 500 milhões de barris desde fevereiro, enquanto a EIA estima uma redução próxima de 400 milhões de barris ao longo de 2026. Na mesma direção, o JPMorgan calcula que os estoques mundiais de petróleo recuaram de cerca de 7,6 bilhões de barris em junho para 6,8 bilhões de barris atualmente, representando uma redução de aproximadamente 800 milhões de barris em poucos meses. Essa forte drenagem dos estoques tem limitado a força das cotações, mas a piora do tráfego em Ormuz somada a intensificação do conflito pressionam esse limitador e resultam em cotações acima dos $100 dólares por barril do brent.
No mercado de derivados, o diesel permanece como o principal ponto de atenção. Os baixos estoques globais de destilados, a menor disponibilidade de petróleo do Oriente Médio, as restrições às exportações russas e a limitada capacidade adicional de refino continuam pressionando a oferta, especialmente na Europa e nos Estados Unidos. Para os próximos meses, a tendência segue construtiva para os preços do petróleo e dos derivados, uma vez que a redução dos estoques e os riscos geopolíticos permanecem dominando a formação de preços. Apenas em 2027, com a recuperação gradual da produção global, o mercado poderá iniciar um processo mais consistente de recomposição dos estoques e reequilíbrio entre oferta e demanda.
Em 2025, os preços do petróleo e dos combustíveis de aviação apresentaram comportamentos distintos. As médias anuais do Brent e do WTI recuaram para US$ 68,07 e US$ 64,73 por barril, respectivamente, quedas próximas de 15% em relação a 2024. O movimento foi mais acentuado no segundo semestre, com o Brent encerrando dezembro em US$ 61,56 por barril e o WTI em US$ 57,82.
O QAV acompanhou parcialmente essa trajetória, mas com menor intensidade. O preço médio passou de R$ 3,78/litro em 2024 para R$ 3,63/litro em 2025, redução de 3,9%. Após atingir R$ 4,16/litro em fevereiro, os preços recuaram e permaneceram entre R$ 3,33 e R$ 3,64 por litro durante o restante do ano.
A Avgas apresentou maior estabilidade em 2025, com média de R$ 5,95/litro, mesmo patamar dos R$ 5,92/litro registrados em 2024. Os preços permaneceram acima de R$ 6,00/litro durante o primeiro semestre de 2025, mas recuaram gradualmente nos meses seguintes, encerrando dezembro em R$ 5,48/litro.
2026 – 1° SEM
No primeiro semestre de 2026, entretanto, houve uma mudança significativa nessa trajetória. Entre fevereiro e maio, o Brent avançou de US$ 69,24 para US$ 102,78 por barril, enquanto o WTI passou de US$ 64,35 para US$ 98,51. Em junho, as duas referências recuaram para US$ 84,30 e US$ 81,46, respectivamente, mas permaneceram acima dos níveis observados no início do ano. Na média do semestre, o Brent alcançou US$ 86,74 por barril e o WTI, US$ 82,08, altas de 22,8% e 21,7% em relação ao mesmo período de 2025.
O aumento do petróleo foi acompanhado por reajustes nos combustíveis de aviação. O QAV passou de R$ 3,28/litro em fevereiro para R$ 6,56/litro em maio, maior valor da série apresentada, e recuou para R$ 5,63 em junho. A Avgas manteve trajetória de alta durante o período, passando de R$ 5,38/litro em janeiro para R$ 7,73 em junho, também o maior valor da série. Apesar de responderem ao cenário internacional, os preços domésticos não acompanham imediatamente ou na mesma proporção as variações do petróleo, pois também são influenciados pelo câmbio, pela política comercial dos fornecedores e pelos custos de produção, importação, distribuição e revenda.
Os combustíveis permanecem entre os principais componentes dos custos operacionais das aeronaves. Por isso, movimentos como os observados no primeiro semestre de 2026 afetam diretamente o custo da hora voada e podem pressionar preços e margens em diferentes segmentos, especialmente na aviação comercial regional, agrícola e geral.
Refinarias
Segundo dados apurados na ANP, 9 refinarias realizam a produção de QAV no país (em ordem decrescente por quantidade de produto produzido):
Refinaria Henrique Lage (REVAP), Refinaria de Paulínia (REPLAN), Refinaria Duque de Caxias (REDUC), Refinaria de Mataripe (REFMAT), Refinaria Gabriel Passos (REGAP), Refinaria Presidente Getúlio Vargas (REPAR), Refinaria Potiguar Clara Camarão (3R POTIGUAR), Refinaria Alberto Pasqualini (REFAP), Refinaria da Amazônia (REAM)
Produção de QAV por refinaria
20252026 (até julho)
Volume (mil m³)
Já no mercado de produção de Avgas (gasolina de aviação), a demanda é integralmente atendida pela Refinaria Presidente Bernardes, situada em Cubatão, no estado de São Paulo. A RPBC teve 35,3 mil m³ em 2025 e, de jan/26 a jul/26, 24,4 mil m³.
Vendas Internas QAV e Avgas
As vendas internas de querosene de aviação (QAV) alcançaram 7,4 milhões de m³ em 2025, volume 6,1% superior ao registrado em 2024. Em 2026, nos dados consolidados até julho, esse valor já era de 4,4 milhões de m³.
Vendas internas de QAV
Volume (mil m³)
As vendas internas de Avgas, por outro lado, somaram 41,8 mil m³ em 2025, 0,3% inferior a 2024. O volume de 2026 até julho soma 25,9 mil m³.
O elevado custo da Avgas, agravado pela inflação e pela logística limitada de distribuição, impacta diretamente a aviação geral e desportiva, tornando sua operação menos viável economicamente.
Vendas internas de Avgas
Volume (mil m³)
Market Share
Market Share QAV
2025
Vibra Distribuidora60,6%
Air BP Brasil19,3%
Raízen Combustíveis19,1%
Outras1,0%
A Vibra Distribuidora, com 60,6% de participação, liderou o mercado nacional de vendas internas de QAV em 2025. Em seguida, destaca-se a Air BP, que ocupou a segunda colocação com 19,3% de participação, enquanto a Raízen figurou em terceiro lugar, respondendo por 19,1% do mercado. Outras empresas ficaram com participação de 1%.
Market Share Avgas
2025
Raízen31,3%
Vibra Energia29,3%
Rede Sol15,8%
Air BP12,2%
Gran Petro11,4%
No Market Share das vendas internas de Avgas em 2025, a Raízen se destacou com 31,3% de participação. A Vibra Energia ficou na segunda posição, com 29,3% de participação. A Rede Sol ocupou o terceiro lugar, com 15,8%, seguida pela Air BP com 12,2%. A Gran Petro completou o ranking das principais distribuidoras, com 11,4% de participação no mercado.
PASSAGEIROS TRANSPORTADOS EM 2025 POR CIAS BRASILEIRAS
Em 2025 foram observados, segundo os critérios adotados pelo IBA, mais de 109 milhões de passageiros domésticos e internacionais transportados pelas companhias aéreas brasileiras, totalizando 109.123.394. O valor é 8,8% superior a 2024. No recorte de passageiros internacionais, o aumento é de 23% na comparação 2025 x 2024.
Passageiros transportados em 2025
109.123.394passageiros
Nacional103.267.658
Internacional5.855.736
PASSAGEIROS MENSAIS - 2025 e 1° SEM 2026
O mês com maior movimentação de passageiros identificado pelo IBA em 2025 foi o mês de dez/25, no qual o setor quebrou recordes, com 10,1 milhões de passageiros. Nota-se que o 1° semestre de 2026, mesmo com as dificuldades e conflitos globais que encarecem o combustível e dificultam operações ao redor do mundo, já foram transportados mais de 44 milhões de passageiros, aproximadamente 40% do total operado em 2025.
Passageiros mensais (em milhões)
DISTRIBUIÇÃO ENTRE AS COMPANHIAS AÉREAS BRASILEIRAS
Entre as Companhias Aéreas Brasileiras, em 2025 a Latam liderou com 39,7% do volume de passageiros, enquanto a Gol tomou o segundo lugar com 31,0% e a Azul logo atrás com 29,1%. Importante destacar que a Azul esteve a maior parte de 2025 (até fev/26) em processo de Recuperação Judicial, dada sua menor representatividade. Outras empresas brasileiras ficaram com apenas 0,2% de participação (foi 1% em 2024), especialmente pela parada de operações da Voepass em mar/25.
Distribuição entre as companhias aéreas brasileiras
LATAM
39,7%
do volume de passageiros
GOL
31,0%
do volume de passageiros
AZUL
29,1%
do volume de passageiros
Outras 8
0,2%
do volume de passageiros
OPERAÇÕES DA AVIAÇÃO CIVIL
Histórico de Operações da Aviação Civil
Aviação ComercialAviação Geral
As operações da Aviação Civil somaram 2.659.938 voos em 2025, segundo a contagem realizada pelo IBA. O mês com maior volume foi dezembro, com 231.855 pousos e decolagens.
A Aviação Comercial, caracterizada por menor quantidade de aeronaves, porém de maior porte e realizando alta quantidade de voos diários, regulares e não regulares, representou 66,8% das operações do país em 2025. A Aviação Geral, que nesta seção reúne os voos não classificados como comerciais, respondeu pelos 33,2% restantes.
Operações por Segmentos
Em 2025, os pousos e decolagens da Aviação Geral cresceram 14,1% sobre 2024 e 60,2% acima de 2019. Já a Aviação Comercial cresceu 2,7% em relação a 2024 e ficou 0,9% acima de 2019.
As operações da Aviação Civil (Comercial + Geral) realizadas em 2025 ficaram 6,2% acima de 2024 e 15,1% acima de 2019.
Esta análise considera apenas pousos e decolagens, sem incluir assentos disponíveis ou ocupação, aspectos analisados em seções futuras do anuário do IBA.
Tipo de Aviação nas operações da Aviação Civil
Aviação ComercialAviação Geral
Operações mensais da Aviação Comercial
2019202020212022202320242025
Operações mensais da Aviação Geral
2019202020212022202320242025
Origem e Destino das Operações
Das operações da Aviação Comercial em 2025, 90,9% foram nacionais e 9,1% internacionais. A participação internacional aumentou 1 ponto percentual em relação a 2024.
Natureza das operações da Aviação Comercial
90,9%Nacional
90,9% Nacional9,1% Internacional
OPERAÇÕES DA AVIAÇÃO COMERCIAL
Operação da Aviação Comercial por Companhia Aérea
A Azul permaneceu como a empresa brasileira com maior número de operações em 2025, com 581.006 pousos e decolagens. A LATAM registrou 563.246 operações e a Gol, 473.147, enquanto as demais companhias somaram 158.965.
Operação da Aviação Comercial por Companhia Aérea
Azul
581.006
LATAM
563.246
Gol
473.147
Outras 97
158.965
Nacionalidade das Operações das Principais Companhias Aéreas
Entre as principais companhias brasileiras, os voos internacionais representaram 1,3% das operações da Azul, 6,6% das operações da LATAM e 3,7% das operações da Gol em 2025.
Nacionalidade das Operações das Principais Companhias Aéreas
NacionalInternacional
Azul
1,3%Internacional
Nacional573.330 · 98,7%
Internacional7.676 · 1,3%
LATAM
6,6%Internacional
Nacional525.948 · 93,4%
Internacional37.298 · 6,6%
Gol
3,7%Internacional
Nacional455.406 · 96,3%
Internacional17.741 · 3,7%
Operação da Aviação Comercial por Modelo de Aeronave
O Airbus A320 permaneceu como o modelo mais utilizado pela Aviação Comercial em 2025, com 18,2% das operações. Na sequência ficaram o Boeing 737-800 (B738), com 13,6%, o Boeing 737 MAX 8 (B38M), com 11,2%, e o Airbus A320neo (A20N), com 10,8%. Entre os turboélices, o ATR 72-600 (AT76) representou 6,3% das operações.
Operação da Aviação Comercial por Modelo de Aeronave
2025
A32018,2%
B73813,6%
B38M11,2%
A20N10,8%
E2958,9%
A3218,6%
AT766,3%
E1955,4%
A3195,0%
Outros12,1%
OPERAÇÕES DA AVIAÇÃO GERAL
Operações da Aviação Geral por Categoria de Utilização
As operações da Aviação Geral são separadas em diferentes tipos de categorias de utilização, classificadas da seguinte forma para os critérios de análise do IBA:
Serviço Aéreo Privado
Instrução
Táxi-aéreo
Outros (SAE e outros)
É importante notar que muitas aeronaves de Serviço Privado, Táxi-aéreo e de Instrução também operam diversos tipos de Serviço Aéreo Especializado. Para os gráficos abaixo, consideramos apenas a atividade principal da aeronave.
O Serviço Aéreo Privado (TPP) permaneceu como a principal categoria da Aviação Geral em 2025, com 545.965 operações, ou 61,8% do total. O táxi-aéreo (TPX) respondeu por 230.897 operações, equivalentes a 26,1%. Instrução (PRI) reuniu 56.621 operações, ou 6,4%, e as demais categorias somaram 50.092, ou 5,7%.
Operações da Aviação Geral por Categoria de Utilização
Serviço Aéreo Privado
545.965
Táxi-aéreo
230.897
Instrução
56.621
Outros
50.092
Operação da Aviação Geral por Modelo de Aeronave
Operação da Aviação Geral por Modelo de Aeronave
2025
BE9L5,4%
SR224,9%
C2084,8%
R444,8%
A1394,7%
AS504,5%
PA343,7%
BE203,0%
A1092,9%
Outros 25361,3%
Os voos da Aviação Geral são realizados por uma variedade maior de aeronaves do que os da Aviação Comercial. Em 2025, foram identificados 262 códigos de tipo ICAO. O Beechcraft King Air 90 (BE9L) foi o modelo mais utilizado, com 5,4% das operações, seguido pelo Cirrus SR22, com 4,9%, e pelo Cessna 208, com 4,8%.
OPERAÇÕES DA AVIAÇÃO CIVIL POR AERÓDROMO 2025
O principal aeroporto da Aviação Comercial em 2025 foi Guarulhos (SBGR), com 246.100 operações, equivalentes a 13,9% do total. Na Aviação Geral, o maior volume foi registrado em Congonhas (SBSP), com 51.208 operações, ou 5,8%, seguido por Jacarepaguá (SBJR), com 35.491, ou 4,0%.
Aeródromo
Aviação Comercial
Aviação Geral
SBGR
246.100
14.298
SBSP
186.740
51.208
SBBR
113.832
18.434
SBKP
117.418
3.396
SBCF
114.379
2.207
SBGL
101.346
6.102
SBRF
73.278
5.386
SBSV
56.108
13.853
SBRJ
57.124
22.708
SBCT
52.422
5.644
SBFZ
38.757
7.329
SBBE
31.104
13.382
SBGO
27.667
19.904
SBFL
32.376
6.671
SBEG
29.610
12.323
SBVT
26.457
11.947
SBJR
3.576
76.349
SBCY
20.654
14.863
SBPA
54.653
9.859
SBMO
20.230
2.370
SBNF
16.558
9.622
SBBH
208
34.268
SBSL
12.671
13.807
SBMT
12
35.908
SBSG
16.155
710
SBUL
10.342
16.104
SBPS
17.619
3.108
SBFS
-
18.745
SBFI
14.656
4.694
SBRP
8.610
10.559
SBJP
12.762
9.013
SBCG
10.754
4.904
SBJD
1.022
20.205
SBME
-
13.038
SBMG
7.746
6.394
SBAR
10.158
2.570
SBSR
9.386
7.423
SBLO
6.390
6.479
SBTE
8.084
8.171
SDRE
-
-
SJDA
-
-
SBSN
4.306
10.458
SBPJ
5.484
18.282
SBBI
-
13.822
SBJH
1
17.835
SBCB
173
8.261
SBBV
2.575
25.149
SBDN
2.614
12.482
SWPD
-
-
SBMQ
4.121
7.650
SIAV
-
-
SSUB
-
-
SBMK
4.558
3.645
SBCA
4.192
4.904
SBJV
5.026
2.691
SBCH
5.322
4.844
SBIL
4.814
1.713
SBRB
3.524
5.560
SBFN
3.956
272
SBMI
84
8.992
SDEN
-
-
SBJU
3.570
2.068
SBPL
3.778
1.332
SDHU
-
-
SWEJ
-
-
SBUR
1.280
11.776
SBMA
3.288
2.689
SBSI
3.522
5.511
SIFC
-
-
SBPV
4.501
2.239
SBCX
2.092
1.364
SIWV
-
-
SBVC
3.346
1.812
SDRJ
-
-
SBKG
1.996
2.420
SBIP
2.704
-
SBIZ
2.994
3.576
SIBH
-
-
SDAI
-
-
SBGV
1.662
3.764
SDCO
50
10.350
SNPA
-
-
SBIH
324
4.899
SBZM
1.560
3.395
SBPG
62
4.118
SBJF
-
-
SBPF
1.764
1.516
SIAN
-
-
SWUQ
-
-
SBCO
-
245
SBCJ
2.704
3.289
SWFN
-
-
SDAG
18
4.311
SBCZ
410
3.717
SBSJ
801
5.052
SBAU
1.168
77
SSKG
-
-
SBML
692
2.235
SSKT
-
-
SBJE
1.868
954
Outros
112.496
110.350
Total
1.776.364
883.574
CONTEÚDO EXCLUSIVO IBA | 03/08/2026
Instituto Brasileiro de Aviação
Frota de Aviação Civil cresce 3,7% em 2025, liderada pela Aviação Geral
Em 2025, a frota da Aviação Civil alcançou
22.590 aeronaves, alta de
3,7% sobre 2024.
A Aviação Geral chegou a 15.744 unidades,
a Experimental a 6.114 e a Comercial a
732. Os três segmentos cresceram no ano:
4,8%, 1,1% e
4,0%, respectivamente.
Para todos os gráficos, o IBA considera na frota total as aeronaves em Situação
Normal (“N”), além daquelas com Certificado de Aeronavegabilidade cancelado (“C”),
suspenso (“S”) e vencido (“V”), para uma melhor visão do total de aeronaves presente
em solo brasileiro.
O crescimento é protagonizado pela Aviação Geral, que concentra o maior número de
aeronaves e maior crescimento percentual no ano. Também se destaca a Aviação Comercial,
que cresce acima da média anual.
Histórico da frota da Aviação Civil
Aeronaves · 2022–2025
Frota total
Aviação Geral
Experimental
Comercial
20 mil15 mil10 mil5 mil0
2022202320242025
Total22.590
Geral15.744
Experimental6.114
Comercial732
Todas as categorias utilizam a mesma escala. Passe o cursor sobre uma barra para consultar
o valor correspondente.
Receita das principais fabricantes de aeronaves comerciais
Em 2025, Airbus, Boeing e Embraer registraram crescimento de receita, refletindo a
recuperação observada na indústria aeronáutica nos últimos anos.
A Boeing registrou US$ 89,46 bilhões, alta de
34,5% sobre 2024; a Airbus alcançou
€ 73,43 bilhões, crescimento de
6,1%; e a Embraer chegou ao recorde de
R$ 41,90 bilhões, avanço de aproximadamente
18%.
Os valores correspondem às receitas consolidadas anuais divulgadas pelas fabricantes.
Como cada empresa apresenta seus resultados em uma moeda diferente, os números mostram
a evolução individual das companhias.
Ano
Airbus € bi
Boeing US$ bi
Embraer R$ bi
2017
66,78
94,01
18,78
2018
63,71
101,13
18,72
2019
70,48
76,56
21,80
2020
49,91
58,16
19,64
2021
52,15
62,29
22,67
2022
58,76
66,61
23,45
2023
65,45
77,79
26,11
2024
69,23
66,52
35,42
2025
73,43
89,46
41,90
Valores nominais consolidados nas moedas de divulgação de cada fabricante.
Ano
Airbus
Boeing
Embraer
2017
100,0
100,0
100,0
2018
95,4
107,6
99,7
2019
105,5
81,4
116,1
2020
74,7
61,9
104,6
2021
78,1
66,3
120,7
2022
88,0
70,9
124,9
2023
98,0
82,8
139,1
2024
103,7
70,8
188,7
2025
110,0
95,2
223,2
Índices calculados a partir das receitas nominais, considerando 2017 = 100.
Para melhor comparar as trajetórias conjuntas, as receitas foram transformadas em
índices, com 2017 igual a 100. Nessa base, o destaque é a brasileira
Embraer, que alcançou 223,2 pontos em 2025.
Entre 2017 e 2025, a receita nominal da Embraer cresceu
123,2% em reais. O avanço foi sustentado pelo aumento das entregas
e pela expansão de diferentes áreas de negócio.
Em 2025, a fabricante entregou 244 aeronaves, 18% acima do ano
anterior, enquanto as receitas de Defesa e Segurança e Aviação Executiva cresceram
36% e 24%, respectivamente. A carteira de pedidos firmes também atingiu o recorde de
US$ 31,6 bilhões.
Entretanto,
parte desse destaque está associada à moeda utilizada na série.
Como a Embraer divulga seus resultados em reais e possui grande exposição ao mercado
internacional, fatores como inflação e variações cambiais ao longo do período ampliam
o crescimento nominal observado no índice. Em dólares, a receita da fabricante passou
de aproximadamente US$ 5,9 bilhões em 2017 para
US$ 7,6 bilhões em 2025, uma expansão relevante, mas inferior à
observada em reais.
A Airbus terminou o período
10,0% acima da receita registrada em 2017.
Após a queda durante o período pandêmico, a fabricante recuperou gradualmente sua receita
e voltou a superar o nível de 2017 em 2024, alcançando 110,0 pontos em 2025.
A Boeing encerrou 2025 com 95,2 pontos,
ainda 4,8% abaixo de 2017. A fabricante atingiu o maior resultado da
série em 2018, mas apresentou forte queda no ano seguinte, principalmente devido à crise
do 737 MAX. A suspensão das entregas do modelo reduziu o reconhecimento de receitas e
gerou custos e compensações adicionais. Apesar da
forte recuperação registrada em 2025, a empresa ainda não havia
superado o patamar nominal de 2017.
Cadeia de suprimentos continua limitando a expansão do setor
Apesar da recuperação observada nas receitas e nas entregas das fabricantes,
a cadeia global de suprimentos permanece como um dos principais desafios para
a indústria aeronáutica. Segundo a IATA, a disponibilidade de aeronaves continua
sendo um fator limitante para a expansão das companhias aéreas e para o crescimento
da oferta de transporte aéreo.
A entidade estima que o déficit acumulado de entregas já ultrapassa
5 mil aeronaves, enquanto a carteira global de pedidos supera
18 mil unidades. O volume reflete a combinação entre o aumento
da demanda por transporte aéreo e as dificuldades da indústria em elevar sua
capacidade produtiva no mesmo ritmo.
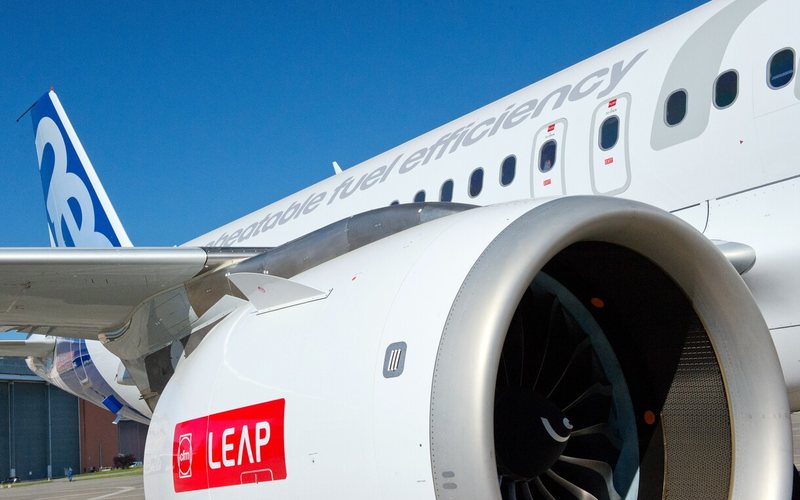
Os gargalos mais relevantes permanecem concentrados na produção de motores,
na fabricação de peças e componentes e na capacidade dos serviços de manutenção,
reparo e revisão (MRO). Como consequência, atrasos observados em fornecedores
específicos continuam impactando cronogramas de fabricação e entrega de aeronaves.
O cenário também influencia diretamente as companhias aéreas. Com menor disponibilidade
de aeronaves novas, operadores têm mantido aeronaves mais antigas em serviço por
períodos maiores e postergado parte dos planos de renovação de frota. Segundo a IATA,
a idade média da frota comercial mundial atingiu aproximadamente
15 anos, o maior nível já registrado pela entidade.
As projeções divulgadas pela IATA e pelos principais fabricantes indicam que a
normalização entre oferta e demanda deverá ocorrer apenas ao longo da próxima década.
Airbus, Embraer e IATA avaliam que esse equilíbrio dificilmente será alcançado antes
do período compreendido entre 2031 e 2034. Até lá, limitações
relacionadas à produção de aeronaves, motores e serviços de manutenção deverão
continuar influenciando o ritmo de crescimento da indústria aeronáutica mundial.